マイケル・ジャクソンさん遺産を巡り骨肉の対立 娘パリスさんが約947億円の信託移管を要求、遺産執行人側は真っ向反論
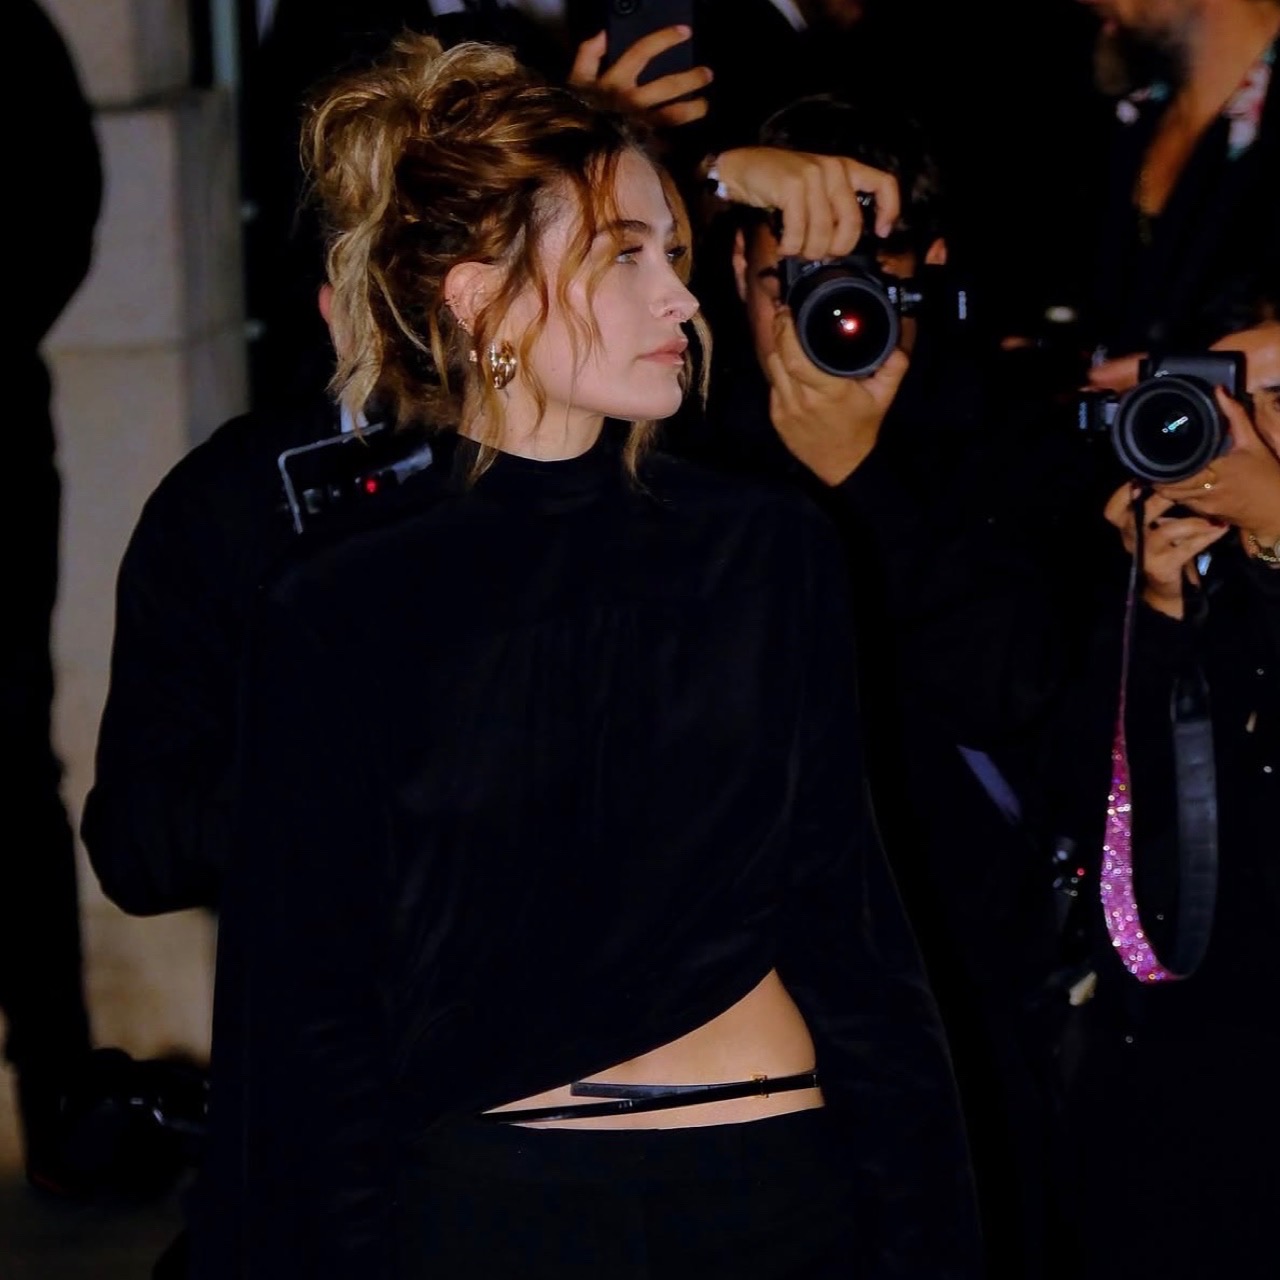
故マイケル・ジャクソンさんの巨額遺産を巡り、娘で歌手のパリス・ジャクソンさん(28)と、父親の遺産管理を担う執行人側との対立が再び法廷に持ち込まれた。パリスさんは2026年10月29日付でロサンゼルス郡上級裁判所に申し立てを行い、約6億ドル(約947億円)を自身と兄弟2人のために設けられた家族信託へ移管するよう求めている。
問題の核心は、単なる親子間の遺産相続ではない。父親が残した音楽出版権や著作権などの知的財産が巨額の収益を生み続ける一方、その資産を誰が、どのような基準で管理し、受益者である子どもたちにいつ、どれだけ分配するのかという、遺産管理の透明性と権限を巡る問題だ。
一方、遺産執行人側は、米国内国歳入庁(IRS)との税務訴訟など未解決の法的問題を理由に、信託への全面的な資産移管は困難だと反論。すでに子どもたちのために2億ドル(約315億円)以上を分配しているとして、パリスさん側の主張を否定している。
17年以上にわたり管理されてきた世界的スターの遺産。
その運営方針を巡る対立は、巨額の資産を誰が管理するべきなのか!?
という問題にまで発展している。
▪️パリスさんが求めた約947億円 焦点は兄弟3人の家族信託への資産移管
米芸能誌『PEOPLE』や米紙『ロサンゼルス・タイムズ』などの報道によると、パリスさんが今回求めたのは、父親の遺産から約6億ドルを「マイケル・ジャクソン・ファミリー・トラスト」に暫定的に移管することだ。
ここで注意したいのは、約947億円をパリスさん個人が受け取るよう求めているわけではないという点である。対象となるのは、兄のプリンスさん(29)、パリスさん、弟のビギさん(24)の3人が受益者となる家族信託だ。
パリスさん側の申し立てによれば、父親は子どもたちが21歳になった段階で信託から収益を受け取り始め、その後、30歳、35歳、40歳という節目に応じて元本の分配を受ける仕組みを想定していたという。
しかし、マイケルさんが2009年6月に亡くなってから17年以上が経過した現在も、家族信託には十分な資産が移管されていないとパリスさん側は主張している。
同側は、2011年には遺産執行人が裁判所に対し、暫定的な資産分配を求める申し立てを検討していると説明していたにもかかわらず、その後、具体的な手続きが進んでいないと指摘。遺産の資金力を考えれば、一部の資産を信託に移すことは可能だとしている。
▪️音楽出版権や知的財産が巨額資産を生む 父親の死後も続くビジネス
今回の問題を理解するうえで欠かせないのが、マイケルさんの遺産が一般的な不動産や預貯金だけで構成されているわけではないという点だ。
マイケルさんは音楽史に残る数々の作品を生み出し、その楽曲や関連する知的財産は、死後も世界的なビジネス価値を持ち続けている。
遺産側は、音楽出版権などの事業や資産の再編を進め、2018年には保有していたEMIミュージック・パブリッシングの持ち分を約2億8750万ドルで売却。2020年にはネバーランドの土地を約2200万ドルで売却した。
さらに2023年には、ソニーとの間でマイケルさんの音楽や関連する知的財産を巡る大型取引も成立した。
こうした事業や資産売却によって、マイケルさんの遺産は死後も巨額の資金を生み出してきた。パリスさん側の申し立てでは、遺産の評価額は20億~30億ドル規模とされ、2024年12月時点の会計資料には、現金および現金同等物が約8億5000万ドルあったとされる。
パリスさん側は、潜在的な債務などを考慮しても、約6億ドルは分配可能な資金として確保されているとの見方を示している。
ただし、遺産全体の評価額と、実際に直ちに分配できる現金は同じではない。税務上の債務、訴訟リスク、事業運営に必要な資金などを差し引いたうえで判断する必要がある。
▪️遺産執行人側は全面否定 IRSとの約700億円規模の税務問題が障壁に
これに対し、マイケルさんの遺産を管理する側は、パリスさんの主張に反論している。
遺産側の説明によれば、米国内国歳入庁(IRS)との税務訴訟をはじめ、複数の法的問題が未解決であり、家族信託や受益者個人の信託に資産を全面的に移管することはできないという。
IRSは過去に、マイケルさんの遺産に対して約7億ドルの税金および加算金を求めていた。遺産側は裁判所の判断によってその金額を大幅に減額できたと説明する一方、問題はまだ決着しておらず、最終的な負担額が変わる可能性もあるとしている。
また、遺産側は、子どもたちへの支払いを意図的に減らした、あるいは差し止めたというパリスさん側の主張についても「完全な事実無根」と反論。これまでに3人の受益者のために、合計2億ドル以上を分配してきたと説明している。
さらに、マイケルさんの遺言の趣旨として、子どもたちが30代になるまで元本の分配を行わない方針を示している。
ここで両者の主張には重要な食い違いがある。パリスさん側は21歳から信託収益を受け取る設計だったと説明する一方、遺産側は30代になるまで分配しないという遺言の解釈を示している。信託への資金移管と、受益者本人への実際の支払いは別の問題であり、両者を混同せずに考える必要がある。
▪️遺産執行人の権限と透明性 過去の裁判でも管理方法が争点に
今回の申し立ては、突然生じた単独の問題ではない。
パリスさんは以前から父親の遺産管理に疑問を呈しており、執行人側との間で複数の法的対立を抱えてきた。
2026年5月には、遺産側が2018年に外部の法律事務所へ支払ったボーナス約62万5000ドルについて、ロサンゼルスの裁判所が遺産に返還するよう判断した。これはパリスさん側の異議申し立てを受けたもので、遺産管理における支出の妥当性が司法判断の対象となった事例だ。
また、共同執行人を務めていたジョン・マクレーン氏が2026年5月に亡くなったことで、現在はジョン・ブランカ氏が遺産の唯一の執行人となっている。
パリスさん側は、ブランカ氏が資産の分配時期や金額について強い裁量を持ち、受益者が遺産管理に異議を唱えにくい状況を生み出していると主張。さらに、管理方針に疑問を呈した後、法廷闘争や公の場での批判に直面し、兄弟への支給額も数百万ドル規模で減少したとしている。
一方、この減額についても遺産側は否定しており、
現時点でパリスさん側の主張が司法によって認定されたわけではない。
▪️知的財産を誰が管理するのか 巨額ビジネスの成功と相続の権利は別問題
今回の対立には、著作権や音楽出版権など、知的財産を巡る複雑な問題も背景にある。
マイケルさんの楽曲は、本人が亡くなった後も世界中で利用され続け、音楽配信、ライセンス契約、映像作品、舞台作品など、さまざまな形で経済的価値を生み出している。
その権利や関連資産を適切に管理し、収益を最大化することは、遺産執行人に求められる重要な役割だ。
しかし、遺産の経済的価値を高めることと、受益者が遺言や信託の定めに基づいて資産を受け取る権利を確保することは、必ずしも同じ問題ではない。
遺産執行人には、債務や税務上の問題、訴訟リスクなどを考慮しながら資産を保全・管理する責任がある。一方、受益者側には、管理状況や分配の妥当性について説明を求め、必要に応じて裁判所に判断を仰ぐ道がある。
今回の争いは、知的財産の所有権そのものをパリスさんと遺産執行人が直接争っているというよりも、知的財産を含む巨額の遺産をどのように管理し、その収益や資産を受益者へ移すべきなのかという問題が中心となっている。
▪️12月4日に審理予定 17年以上続く遺産管理問題に司法判断は
パリスさんは今回、裁判所に対して約6億ドルの移管を求める一方、裁判所が適切と判断する別の金額での暫定的な分配も認めるよう求めている。
審理は2026年12月4日に予定されている。
今後の焦点は、遺産側が主張する税務・法的リスクが、家族信託への一部資産移管を見送る合理的な理由となるのか、また、遺産執行人による資産管理と受益者への説明が十分だったのかという点だ。
マイケルさんの死後も、その音楽と知的財産は世界中で価値を生み続けている。しかし、巨額の収益を生み出す仕組みが存在する一方で、受益者への資産移管を巡る問題は17年以上にわたって続いている。
父親が残した音楽的遺産を守り、次世代へ引き継ぐという目的は共通しているはずだ。だからこそ、資産を管理する側の説明責任と、受益者側の正当な権利の双方が尊重される解決が求められる。
今回の裁判は、世界的アーティストの遺産管理という特殊な事例にとどまらず、著作権や知的財産が長期にわたり収益を生み出す時代に、誰がその価値を管理し、誰に還元するのかという重要な問題を浮き彫りにしている。