千葉県を襲った2度の豪雨災害で住宅市場に新たな課題 洪水リスクが関東の不動産価値を左右する時代へ
千葉県を相次いで襲った大雨や台風による被害が、
住民の生活だけでなく、関東圏の住宅市場にも新たな問題と不安を突き付けている。
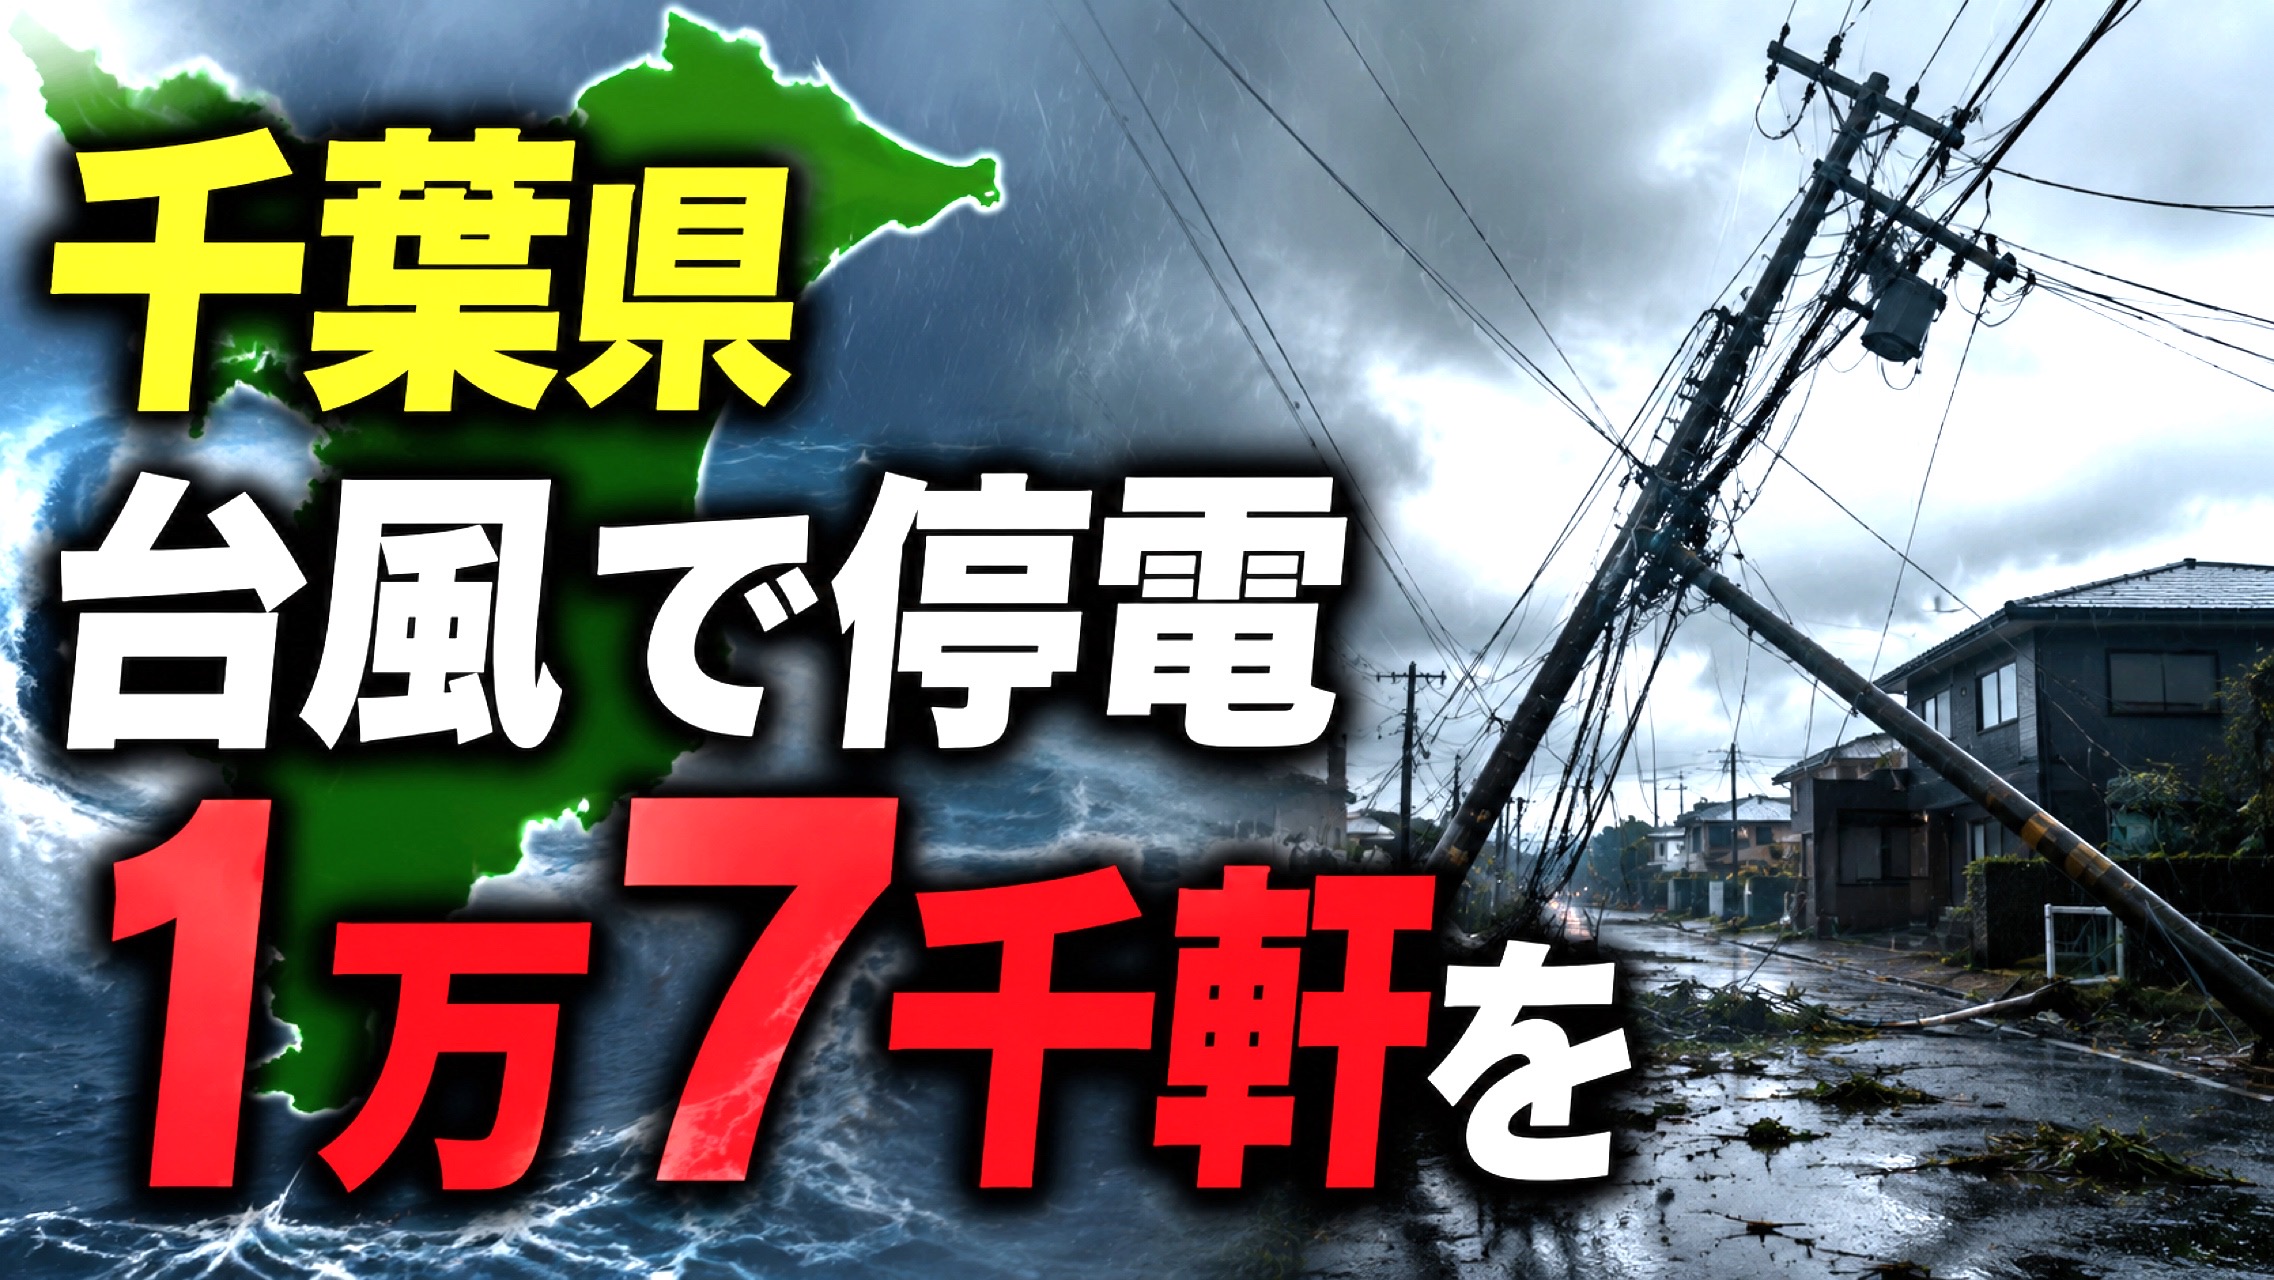
2026年は8月の「千葉豪雨」に続き、9月には台風25号によって県内各地で浸水や土砂災害、停電、交通障害が発生。9月24日現在も、確認できるだけで17校の小中学校の休校や
1万7000軒と大規模な停電がいまだに復旧の目処すら立たずに、生活への影響が残っている。
特に注目されるのが、住宅を購入する際にこれまで以上に
「災害リスク」が意識される可能性だ。
単に駅から近いか、都心へ通いやすいかだけではなく、「この場所は大雨のときに安全なのか」「過去に浸水したことはないのか」「将来、売却するときに評価されるのか」といった視点が、住宅選びの重要な判断材料になりつつある。
千葉で相次いだ大雨被害「洪水」の想定だけでは見えないリスクも
今年8月の千葉豪雨では、ハザードマップ上の浸水想定区域などに含まれていない場所でも冠水などの被害が確認された。
河川の氾濫だけではなく、短時間に大量の雨が降った際に排水が追い付かなくなる「内水氾濫」など、住宅地が抱える水害リスクを改めて考えるきっかけとなったのも大きい。
そして9月の台風25号では、さらに土砂災害や広範囲の停電が発生。
市原市では学校の敷地内に土砂が流れ込む被害も確認され、千葉県は台風25号と8月の千葉豪雨で住宅が大きく損壊し、居住継続が困難になった世帯を対象に県営住宅50戸を提供すると発表している。
短期間に大規模な水害・土砂災害を経験したことで、千葉県内の住宅地では「災害に強い場所とはどこなのか」という問いが、これまで以上に身近なものになった。
▪️「千葉の住宅は値崩れする」のか 現時点では一律の下落は確認されていない
一方で、ここは冷静に見る必要がある。
2026年9月に千葉県が発表した地価調査では、
県内の住宅地の対前年平均変動率は+3.4%。
商業地は+5.1%、工業地は+8.0%で、全用途平均も+3.8%となった。
県内870の継続調査地点では616地点が上昇、
111地点が横ばい、143地点が下落している。
つまり、千葉県全体の住宅地が「災害によって値崩れした」と判断できる状況ではない。
しかし、これは「今後も災害リスクが住宅価格に影響しない」という意味ではない。
むしろ、今回の大雨や台風によって、地域ごとの浸水リスクや地形、排水能力、過去の被災履歴などが購入検討者に強く意識される可能性がある。
今後は、大きく下落する可能性は否定できない。
そして、今回の豪雨によって
東京と千葉を結ぶインフラの交通網が完全に寸断されたことにより、
アクセスの良さという利便性が失われたことも注視するべき点だ。
▪️東京の住宅価格にも無関係ではない「関東全体」の問題へ
千葉県の水害問題は、千葉県だけの問題として考えることもできない。
住宅市場は行政区域ごとに完全に独立しているわけではなく、
千葉、埼玉、神奈川、東京は通勤・通学、交通網、住宅価格などを通じて大きく結び付いている。
千葉県内で災害リスクへの関心が高まれば、住宅購入者が東京東部や埼玉、神奈川などを含め、より広いエリアで「災害リスクと住宅価格」を比較する可能性もある。
そして海抜ゼロ地点に位置する東京湾の埋立地エリアの東京都内の水害リスクは無視できない。
河川沿いや低地などでは、住宅価格そのものだけではなく、購入者がどの程度の浸水リスクを許容するのかという問題が、今後の市場評価に関係する可能性がある。
▪️水害リスクは「家の値段」にどう影響するのか
日本銀行の研究では、ハザードマップの情報や過去の水害経験が地価に影響することが分析されている。
つまり、不動産価格は駅距離や土地の広さ、建物の状態だけで決まるものではなく、「その場所がどのような災害リスクを抱えているのか」という情報によっても変化し得る。
東京・荒川下流域を対象とした研究でも、
洪水リスクが地価に反映されてきたことが分析されている。
今回の千葉豪雨や台風25号による被害は、こうした「災害リスクと不動産価格」の関係を、より多くの人が意識する契機になる可能性がある。
▪️「住める場所なのか」から「どう備えるか」へ
今回の被害を受けて、住宅購入者の意識にも変化が生じる可能性がある。
これまでの住宅選びでは、
「駅から徒歩何分か」
「都心まで何分か」
「土地はいくらか」
「周辺に商業施設があるか」
といった利便性が重視されてきた。
そこに今後は、
「浸水した場合の深さ」
「内水氾濫の可能性」
「土砂災害の危険性」
「避難所までの距離」
「過去の被災履歴」
「停電や断水時の復旧性」
といった防災面の情報が加わっていくことになる。
「住める場所なのか」という不安だけで住宅を評価するのではなく、「どの程度のリスクがあり、どのような備えがあるのか」を確認することが重要になっている。